Domain blja.de kaufen?
Wir ziehen mit dem Projekt
blja.de um.
Sind Sie am Kauf der Domain
blja.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blja.de kaufen?
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **

Ähnliche Suchbegriffe für Umlaufvermögen
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **
-
Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **

Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
Wann wird Umlaufvermögen zu Anlagevermögen?
Umlaufvermögen wird zu Anlagevermögen, wenn es langfristig im Unternehmen gehalten wird und nicht mehr innerhalb eines Jahres in liquide Mittel umgewandelt werden soll. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen entscheidet, eine langfristige Investition zu tätigen, wie den Kauf von Maschinen oder Immobilien. In diesem Fall wird das zuvor als Umlaufvermögen geführte Vermögen in das Anlagevermögen überführt, da es langfristig zur Produktion oder zum Verkauf von Waren und Dienstleistungen genutzt werden soll. Die Umwandlung von Umlaufvermögen in Anlagevermögen hat Auswirkungen auf die Bilanz und die Liquidität des Unternehmens. **
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
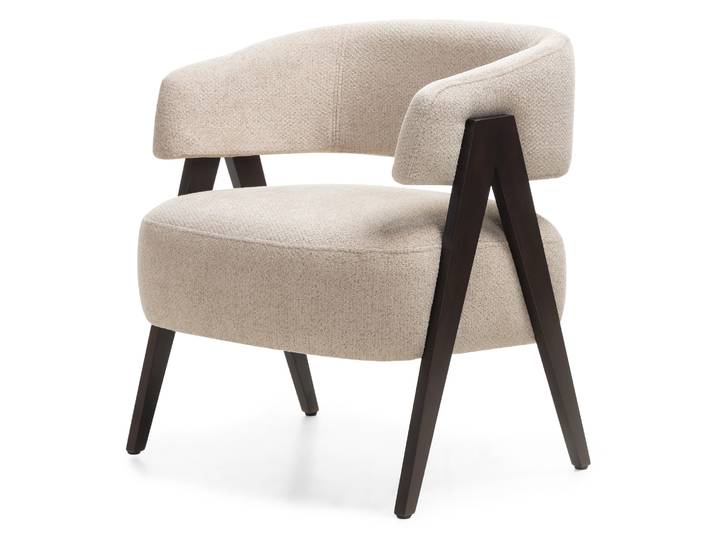
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
-
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
Ähnliche Suchbegriffe für Umlaufvermögen
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Demontageservice inklusive Entsorgung der.. - DienstleistungKermi Demontageservice inklusive Entsorgung der Altkabine (für DE, AT) - Die Fakten - beinhaltet die Demontage einer Duschkabine, Säubern und Entfernen von Silikonresten - nur in Verbindung mit Montage am gleichen Tag - Service gilt für Demontageaufträge in Deutschland und Österrich - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister Voraussetzungen - Montagetermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **
-
Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **
-
Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
-
Wann wird Umlaufvermögen zu Anlagevermögen?
Umlaufvermögen wird zu Anlagevermögen, wenn es langfristig im Unternehmen gehalten wird und nicht mehr innerhalb eines Jahres in liquide Mittel umgewandelt werden soll. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen entscheidet, eine langfristige Investition zu tätigen, wie den Kauf von Maschinen oder Immobilien. In diesem Fall wird das zuvor als Umlaufvermögen geführte Vermögen in das Anlagevermögen überführt, da es langfristig zur Produktion oder zum Verkauf von Waren und Dienstleistungen genutzt werden soll. Die Umwandlung von Umlaufvermögen in Anlagevermögen hat Auswirkungen auf die Bilanz und die Liquidität des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.